

Estimados partícipes,
Durante el tercer trimestre de 2026, NAKAR ha obtenido una rentabilidad del +5,6 %, neta de comisiones y gastos, frente al +3,4 % del iShares MSCI EAFE Small Caps* y al +2,5 % del MSCI World Net Return*, ambos expresados en euros. Ninguna de estas referencias reproduce exactamente nuestro universo de inversión, pero ambas ayudan a poner los resultados en contexto.
No obstante, tres meses no permiten extraer conclusiones sobre la calidad de una estrategia. Lo que sí permiten es empezar a explicar cómo se traduce nuestra forma de invertir en decisiones muy concretas.
Bowman Consulting anunció un acuerdo para ser adquirida, Ashtead Technology recibió una propuesta de compra no vinculante que acabó convirtiéndose en una oferta firme, y en agosto visité el Puerto de Pireo, una de nuestras apuestas de mayor convicción.
Son acontecimientos distintos, pero todos nos permiten hablar menos de cómo nos imaginamos NAKAR y más de lo que realmente está ocurriendo dentro.
El trimestre deja además otro hito importante: NAKAR ha alcanzado los mínimos legales de patrimonio y partícipes. Sigue siendo un vehículo de tamaño modesto dentro de la industria, pero este paso consolida el proyecto un trimestre después de su lanzamiento.
Quiero agradecer especialmente la confianza de quienes lo habéis hecho posible.
01El riesgo no siempre está donde se le espera
En la carta anterior cerrábamos el análisis de Macompta diciendo que las buenas inversiones no son aquellas «ausentes de riesgos», sino en las que el precio y la calidad del activo compensan asumirlos. Creo que es una idea que merece algo más de espacio.
«Solo cuando baja la marea se descubre quién ha estado nadando desnudo», decía Warren Buffett, quien siempre ha tenido muy presente este aspecto.
En NAKAR abordamos el riesgo desde cuatro ángulos:
- El riesgo financiero. Un buen negocio puede atravesar un mal año, pero un nivel elevado de deuda puede convertir un problema temporal en permanente. Por eso, el 74 % de las compañías en cartera presenta una posición de caja neta. En Karelia Tobacco, por ejemplo, la tesorería neta supone más del 80 % de su capitalización bursátil.
- El riesgo empresarial. Nos interesa entender por qué un cliente seguirá necesitando un producto y qué impedirá que un competidor se apropie de su cuota de mercado. La recurrencia de ingresos ayuda, pero importa más su causa. No es lo mismo una compra que se repite por costumbre que una necesidad respaldada por una infraestructura difícil de sustituir. El puerto de Pireo ofrece un buen ejemplo de lo segundo.
- El riesgo de gestión. Preferimos fundadores, familias o propietarios relevantes que compartan las consecuencias de sus decisiones. Esta alineación debe contrastarse con actos: cómo invierten, cómo se remuneran y cómo tratan al accionista minoritario. Por eso invertimos de la mano de personas como Sylvain Heurtier, CEO y fundador de Macompta, que posee el 70 % de la compañía y una remuneración casi simbólica.
- El riesgo de valoración. Un negocio extraordinario puede ser una mala inversión si el precio incorpora expectativas extraordinarias. El margen de seguridad es una forma de reconocer nuestros límites. Por eso, exigimos un precio que deje margen para el error, incluso cuando el negocio nos parece extraordinario.
02Comentario sobre la cartera
A cierre de septiembre, NAKAR mantiene 39 posiciones, con una capitalización bursátil media de 497 millones de euros y un múltiplo agregado de 12 veces sobre nuestra estimación del flujo de caja libre para 2026. A diferencia de la cifra publicada en la carta anterior, obtenida de Morningstar, este múltiplo se basa en estimaciones propias de generación de caja, por lo que ambas referencias no son directamente comparables.
La cartera mantiene una elevada diversificación geográfica y sectorial, aunque no se construye a partir de cuotas predeterminadas por país o industria. La selección de empresas comienza por su negocio y precio; después debemos comprobar qué aporta esa inversión al conjunto de la cartera y qué riesgos concentra.
Por tanto, la diversificación es una consecuencia, no el objetivo.
Nuestras tres principales posiciones son Universal Engeisha, M&A Capital Partners y Quercus TFI. Sus actividades —alquiler y mantenimiento de plantas, operaciones corporativas en Japón y gestión de activos en Polonia— tienen mecanismos económicos diferentes. Esa diversidad nos interesa más que una distribución equilibrada de sectores.
Ahora bien, negocios distintos no significa que sus riesgos sean independientes. La diversificación exige también analizar aquellos riesgos que comparten las compañías.
Esto supone, entre otras cosas, aceptar que algunas posiciones quedarán rezagadas en determinados entornos.
No pretendemos ser el fondo del año, sino merecer ser el fondo de nuestros partícipes durante muchos años.
Durante el trimestre hemos seguido invirtiendo la liquidez disponible y ajustando pesos. Concluida la fase inicial de construcción de NAKAR, de ahora en adelante la rotación debería responder a cambios en la valoración de una compañía, a la aparición de una alternativa mejor o al cierre de la diferencia entre precio y valor.
Esto último ya ha comenzado a suceder.
03Actividad del periodo
En la primera carta comentamos la OPA de Information Services Corporation. Durante este trimestre han llegado dos nuevas operaciones corporativas.
El 10 de agosto, Bowman Consulting, compañía estadounidense de servicios de ingeniería en segmentos como infraestructuras, anunció un acuerdo para ser adquirida por Bernhard Capital Partners a 43 dólares por acción, con una prima cercana al 58 % sobre la cotización anterior al anuncio.
En NAKAR vendimos inicialmente el 75 % de la posición. Mantuvimos el resto durante el periodo en que Bowman podía explorar propuestas alternativas y lo vendimos después a un precio muy similar, una vez concluido ese proceso sin que llegase una oferta superior.
En Ashtead Technology la situación ha sido diferente. En septiembre, tras recibir una propuesta no vinculante de Ember Infrastructure Management a 615 peniques por acción, la cotización se disparó un 60 % en una sola sesión. Unos días antes del plazo establecido para formalizar la oferta, decidimos vender la totalidad de nuestra posición.
La decisión no reflejaba una pérdida de confianza en el negocio, sino una asimetría que considerábamos menos atractiva: el recorrido adicional hasta el precio propuesto rondaba el 15 %, mientras que una retirada de la oferta podía provocar un desplome al desaparecer la prima incorporada a la cotización.
Finalmente, el 21 de octubre Ember anunció una oferta firme al mismo precio, y la cotización subió cerca del 15 % adicional. Mantener nuestra inversión nos habría permitido capturar ese último tramo, pero preferimos asegurar una rentabilidad importante antes que mantenerla expuesta a un desenlace incierto.
Gestionar el riesgo también implica aceptar que, en ocasiones, una decisión prudente tiene un coste de oportunidad.
04La empresa que lo une todo
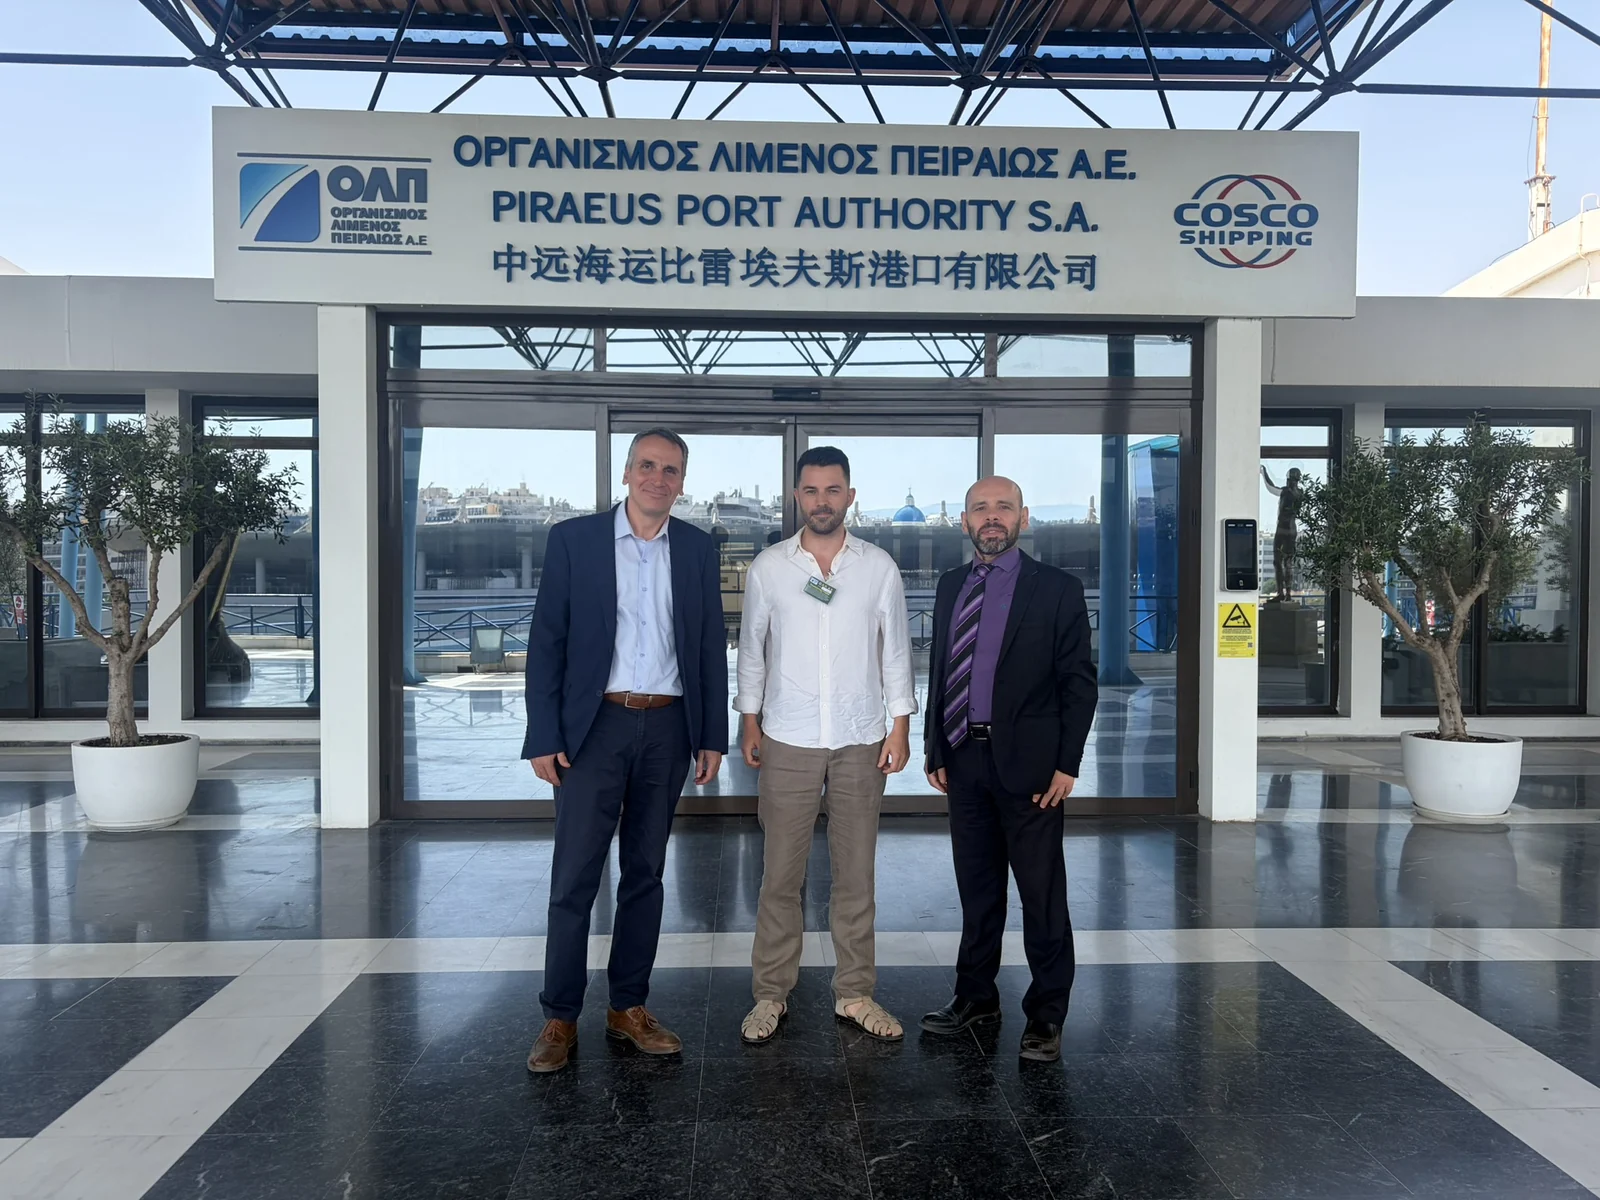
El 28 de agosto viajé a Grecia para visitar las instalaciones de la Autoridad del Puerto de Pireo (PPA). He compartido en nuestro canal de YouTube un vídeo sobre la visita.
PPA gestiona el principal puerto de Grecia y uno de los más importantes del Mediterráneo. Su atractivo no reside en ser una compañía pequeña —su capitalización supera ampliamente la de muchas de la cartera—, sino en la combinación de características difíciles de encontrar: una infraestructura prácticamente irreplicable, una posición geográfica estratégica, una concesión hasta el año 2052 y una elevada generación de caja.
A pesar de su tamaño, la directiva me comentó que era la primera visita que recibían desde España, y en la Junta de Accionistas más reciente solo tuvieron una pregunta. La anécdota no demuestra que la acción esté barata, pero ilustra algo que nos interesa: una empresa puede ocupar un lugar central en la economía y uno periférico en la atención de los inversores.
Durante el trimestre, la Junta modificó el objeto social para abrir la posibilidad de desarrollar nuevas actividades. Esta decisión permite explorar oportunidades en las que aprovechar la experiencia acumulada en logística y gestión portuaria, más allá de las instalaciones actuales.
El 19 de octubre, PPA anunció la decisión de constituir Piraeus Gate Supply Chain, una filial íntegramente participada dedicada a actividades logísticas, de transporte e infraestructuras. Es todavía un primer paso, sin consecuencias económicas que podamos anticipar, pero coherente con la ampliación de su objeto social.
Nuestra referencia de valoración actual se sitúa en torno a las 12 veces el flujo de caja normalizado estimado para 2026, muy atractiva dada la combinación de ingresos concesionales, infraestructura crítica y posibilidades de crecimiento.
Naturalmente, la tesis tiene riesgos: la exposición al comercio internacional y a las rutas marítimas, el control de COSCO y sus implicaciones para los accionistas minoritarios, así como un programa de inversión superior a 300 millones de euros.
Pero ésa es precisamente la idea con la que empezamos esta carta: no buscamos negocios sin riesgos, sino situaciones en las que podamos identificarlos, estimar sus consecuencias y comprobar que el precio compensa asumirlos holgadamente.
05Una gestora de activos polaca
Quercus TFI, tercera posición de NAKAR, es una gestora polaca que gana dinero administrando el dinero de sus clientes y, en determinados productos, por los resultados obtenidos.
La gran virtud de este negocio es que, una vez desarrollada su estructura, el patrimonio gestionado puede crecer sin exigir un incremento equivalente de costes ni grandes inversiones adicionales. Esto permite que una parte importante del crecimiento termine convirtiéndose en caja.
Es un modelo de negocio sencillo, pero extraordinariamente rentable.
Quercus controla además el 75 % de DI Xelion, una de las principales redes independientes de distribución de productos de inversión en Polonia. Esto le permite participar no solo en la gestión del patrimonio, sino también en su distribución, ampliando su presencia en la cadena de valor del ahorro financiero.
Hay otra parte de la tesis relevante: la gestión del capital. Quercus recompró en junio el 7,3 % de su capital, después de haber adquirido cerca del 9,8 % durante el ejercicio anterior. Pero las recompras no crean valor por definición, solo cuando el precio pagado es atractivo.
En este caso, nuestra estimación normalizada para 2026 se sitúa alrededor de los 65 millones de zlotys de flujo de caja, una valoración próxima a 8 veces. Poco exigente para un negocio muy rentable, ligero en capital y con capacidad para crecer durante años.
La Autoridad del Puerto de Pireo y Quercus difícilmente podrían parecerse menos desde fuera. Una gestiona una de las mayores infraestructuras portuarias del Mediterráneo; la otra administra fondos de inversión desde Polonia.
Sin embargo, desde el punto de vista del propietario, tienen más elementos en común de lo que parece: negocios rentables, balances sólidos, posiciones competitivas construidas durante años y una valoración que no refleja correctamente sus capacidades operativas.
06Perspectivas y conclusiones
El tercer trimestre ofrece una primera lectura del comportamiento de NAKAR tras la fase inicial de construcción de la cartera. El resultado ha sido positivo, pero no modifica nuestras exigencias ni nuestra forma de trabajar.
Habrá empresas que superen nuestras expectativas, otras que decepcionen; periodos en los que el mercado reconozca su valor, otros en los que parezca desentenderse de él.
Lo que no debe cambiar es el proceso.
Sí ha cambiado algo importante desde nuestra carta de presentación: NAKAR ha dejado de ser un proyecto recién iniciado para convertirse en un fondo que ya ha alcanzado sus primeros objetivos de partícipes y patrimonio.
Hemos construido una cartera de negocios entendibles, con riesgos diversificados, ventajas competitivas duraderas, balances sólidos, directivos alineados, con fuertes posibilidades de crecimiento y con valoraciones que no precisan que todo salga bien.
De nuevo, gracias por acompañarme en estos primeros meses.
Ahora, la mejor manera de corresponder será seguir tomando decisiones donde creemos que el trabajo marca la diferencia.
Invirtiendo donde nadie busca.
Cordialmente,
LLM.
*Los índices de referencia son el iShares MSCI EAFE Small-Cap ETF (US4642882736) y el MSCI World Net Return (MIWO00000NEU), ambos convertidos a euros.