

Estimados partícipes,
En abril de 2026 comencé a asesorar el fondo Cinvest III NAKAR, que inició su operativa en mayo del mismo año.
Mi recorrido profesional se ha centrado en la auditoría de cuentas, analizando desde dentro cientos de empresas de sectores muy diversos. Esta experiencia me ha permitido entender que las empresas son organismos tan vivos que su valor todavía no reside en sus números actuales, que reflejan acontecimientos pasados, sino en lo que está ocurriendo ahora y, sobre todo, en lo que todavía está por venir.
Más adelante llegó la inversión con patrimonio propio, el análisis de compañías pequeñas en mi web microvalue y la inversión profesional en los vehículos Galileo Capital SICAV y Only Compounders FI. Durante este periodo atravesé algunos de los episodios más relevantes de la historia reciente, como la pandemia y el posterior repunte inflacionario, la invasión rusa de Ucrania, las tensiones en Oriente Medio o la irrupción de la Inteligencia Artificial; una etapa muy exigente, con resultados razonablemente positivos en términos generales.
Mi experiencia en auditoría y en la inversión profesional ha ido dando forma a un estilo que combina calidad empresarial, prudencia financiera y disciplina en valoración. NAKAR nace precisamente para aplicar ese proceso en compañías pequeñas, poco seguidas y con potencial de creación de valor a largo plazo. En esta primera carta explicaré el tipo de cartera que se está construyendo para el futuro en base a estos principios.
01Invirtiendo donde nadie busca
En el mar existen formas muy distintas de buscar valor.
Una de ellas consiste en el arrastre. Un barco pesquero grande cubre mucho terreno y volumen, y navega donde la profundidad le permite maniobrar con comodidad. En ese entorno, la escala le da ventaja y la selección pierde importancia frente a la capacidad de abarcar tanto espacio.
Otra consiste en alejarse de la multitud. Entre rocas o en las profundidades del océano, la lógica cambia. Ahí el tamaño pierde utilidad, mientras que ganan importancia la precisión y la capacidad de operar donde otros no pueden hacerlo. Es un terreno poco útil para quien necesita mover mucho capital, pero muy fértil para quien busca una ventaja real y sostenible en el tiempo.
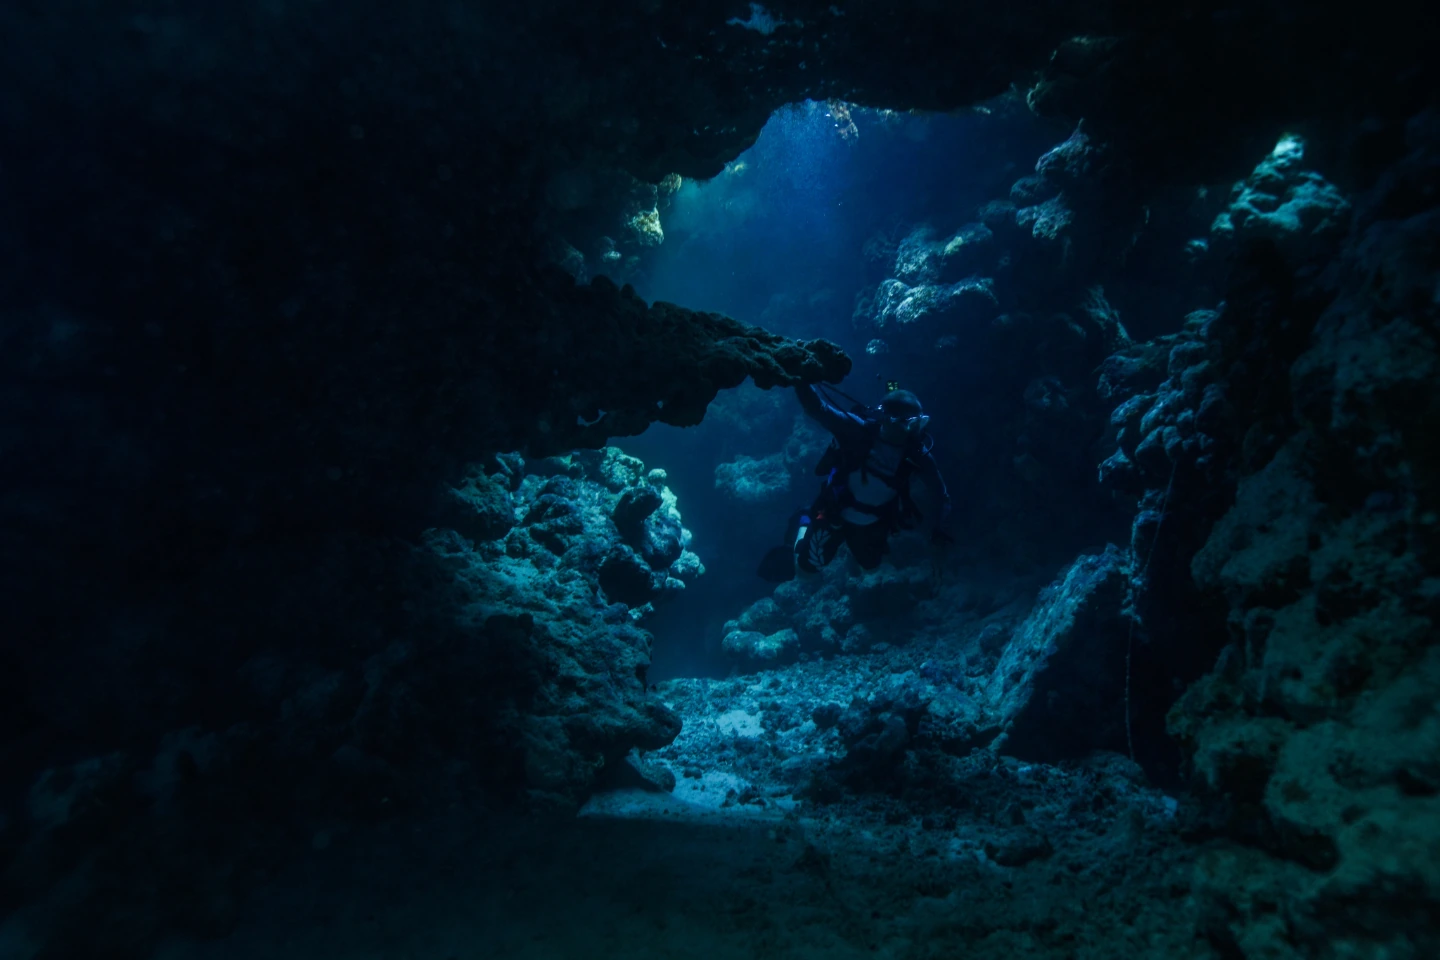
En la inversión sucede exactamente lo mismo.
Alrededor del 80 % del valor bursátil mundial se encuentra concentrado en pocas compañías, en los índices principales y en las narrativas dominantes de cada ciclo. Ahí están la atención mediática, la liquidez, la cobertura de analistas y la práctica totalidad de la competencia.
NAKAR nace para hacer lo contrario: invertir donde nadie busca. No por ir contra corriente, sino porque en determinadas zonas del mercado —small caps o pequeñas compañías poco seguidas fuera del radar institucional— todavía pueden encontrarse ventajas reales para un inversor disciplinado y paciente.
Competir donde la competencia es estructuralmente menor, sin renunciar a mantener unos estándares de calidad exigentes, es una ventaja sencilla de formular pero muy poderosa y difícil de replicar.
Todo lo demás es consecuencia de esta decisión.
02El estilo inversor de nakar
NAKAR no invierte en small caps baratas.
No busca empresas fuera del radar o exóticas porque todo lo desconocido sea bueno.
Tampoco invierte en empresas pequeñas porque lo pequeño tenga valor por sí mismo.
Ésos no son los motivos por los que merece la pena alejarse de la competencia.
NAKAR quiere invertir en small caps de alta calidad a precios de grandes compañías mediocres.
Para ello nos alejamos del ruido y nos sumergimos en lo más profundo del mercado, donde convergen rasgos muy difíciles de encontrar a la vez:
- ventajas competitivas fuertes,
- alta durabilidad del negocio,
- balances sólidos,
- fundadores o directivos claramente alineados,
- y valoraciones asimétricas con un gran margen de seguridad.
Mi obsesión es la calidad, mi disciplina la valoración, y NAKAR aplica ambas allí donde el gran capital no puede competir con la misma eficacia. Porque invertir en calidad olvidando el precio es rendirse a la complacencia, y priorizar el precio renunciando a la calidad es una trampa de valor.
Como ejemplos de activos de calidad en la cartera de NAKAR, podemos encontrar el software presente en dos de cada tres farmacias de la Península Ibérica; el monopolio regulado que opera la Bolsa de México; o la concesión que otorga durante las próximas décadas la gestión exclusiva del Puerto de Pireo, el quinto puerto de contenedores más importante de Europa.
Ahora bien, la decisión de invertir en esta parte del mercado exige aceptar algo importante: el fondo no podrá crecer hasta el punto de destruir el terreno donde compite. Si mañana NAKAR alcanzara un tamaño que no le permitiera invertir allí donde tiene una ventaja competitiva estructural, el fondo dejaría de tener sentido. Por este motivo, llegado el momento, el fondo se cerrará a nuevos partícipes.
03Comentario sobre la cartera
A cierre de trimestre, la cartera presenta en términos agregados una capitalización bursátil de 507 millones de euros. Como referencia, la del Russell 2000, el índice de small caps más conocido, es de 3.700 millones de euros. Esto quiere decir que la empresa promedio de este índice es aproximadamente 7 veces más grande que la de NAKAR. Este dato define bastante bien el terreno en el que NAKAR está compitiendo.
Además, el Russell 2000 cotiza a múltiplos de valoración significativamente superiores a los de NAKAR, el cual cotiza a menos de 10x sobre el flujo de caja esperado de 2026 —frente a los 20x beneficios del Russell 2000—. Aun sabiendo que no estamos comparando universos homogéneos, la diferencia sugiere que NAKAR cotiza con un descuento importante frente al índice más conocido de small caps.
Además de calidad y valoración, hay otra palabra que me gustaría asociar desde el inicio a NAKAR: robustez. NAKAR no tiene una cartera perfecta para un solo escenario, sino una cartera capaz de navegar distintos entornos sin la necesidad de acertar continuamente con el próximo movimiento del mercado.
Ningún sector o temática domina sobre otro, mientras que geográficamente solo Reino Unido y Japón alcanzan pesos de doble dígito en la cartera. No es una diversificación sin criterio, sino la consecuencia natural de una exigente selección guiada por los principios básicos de NAKAR.
La caja neta media de la cartera equivale aproximadamente a un año de flujo de caja. Aunque intervienen otros factores, si hipotéticamente las compañías del fondo dejaran de generar beneficios, podrían subsistir alrededor de un año con su tesorería actual. Es un dato poco habitual y coherente con el sesgo del fondo hacia balances conservadores. No elimina el riesgo operativo, pero sí mitiga otros muchos riesgos.
La conjunción de estos factores —calidad, crecimiento, robustez y valoración— conforma los pilares sobre los que se asienta la cartera que NAKAR ha querido construir para el futuro.
04Actividad del periodo
Aunque ha predominado la construcción de la cartera, el fondo ya ha realizado su primera venta completa: Information Services Corp. Es una compañía que opera un activo monopolístico: el derecho exclusivo a gestionar y operar los registros de la propiedad, garantías mobiliarias y mercantiles hasta el año 2053 de Saskatchewan, provincia de Canadá con 1,1 millones de habitantes.
La razón es que Plenary Americas, una rama de inversión en infraestructura de La Caisse, gestora canadiense que administra los fondos del Plan de Pensiones de Quebec, adquirirá el 100 % de las acciones de la compañía.
05Comentario sobre nuestras posiciones
Cada vez resulta más difícil encontrar en economías desarrolladas compañías con crecimiento estructural, bien gestionadas y a valoraciones atractivas. Por el momento, Japón sigue ofreciendo una combinación especialmente interesante, y de ahí su peso actual en el fondo.
Universal Engeisha
Una de las small caps escogidas en este país es Universal Engeisha (4,4 %). A primera vista, opera un negocio poco atractivo: alquiler y venta de plantas. Sin embargo, a medida que uno profundiza en su modelo de negocio, aparece algo muy distinto.
El segmento principal se apoya en contratos de alquiler y mantenimiento para oficinas, hoteles, centros comerciales y espacios públicos, con un importante componente recurrente. La compañía combina esa actividad con proyectos de paisajismo y un segmento minorista.
Ningún competidor en Japón integra a gran escala los tres segmentos de negocio. Se estima que más del 70 % del mercado está formado por microempresas con menos de 10 trabajadores, incapaces de competir con Universal en compras, logística o tecnología. Además, los grandes clientes prefieren proveedores integrales antes que operadores locales dispersos.
En la actualidad, más de 60 ingenieros de jardinería decorativa de interior entregan sus productos a más de 10.000 clientes, y sus viveros almacenan plantas raras que no se encuentran en ningún otro lugar del país.
Universal Engeisha se convierte así en un consolidador natural, comprando pequeños competidores, mejorando su escala y expandiendo su red operativa en Japón y en mercados exteriores como China o Estados Unidos, donde su presencia todavía es marginal.
Las cifras acompañan la historia. En el año 2016 la compañía reportaba 5.846 millones de ingresos en yenes y 722 millones de beneficio operativo. Gracias a la escala, crecimiento orgánico y adquisiciones, en 2025 ha logrado alcanzar los 21.000 millones de ingresos y los 2.867 millones de beneficio operativo. Esto supone multiplicar por 3,6 veces los ingresos y por 4 veces el beneficio operativo, lo que equivale a un crecimiento anual compuesto del 15,3 % en ingresos y del 16,6 % en beneficio operativo durante el periodo.
| 2016 | 2025 | Crecimiento | Anual compuesto | |
|---|---|---|---|---|
| Ingresos | 5.846 | 21.000 | ×3,6 | 15,3 % |
| Beneficio operativo | 722 | 2.867 | ×4,0 | 16,6 % |
En esencia, Universal Engeisha es una verdadera compounder cotizando a un múltiplo de flujo de caja esperado de 9x para 2026, que consideramos no refleja adecuadamente su calidad operativa.
Macompta
Macompta (1,9 %) es un ERP de contabilidad y finanzas para pymes y autónomos. A priori, un negocio sencillo y poco atractivo, pero bien ejecutado, tremendamente rentable.
Para quien conozca la historia de Holded, el paralelismo es evidente: misma categoría, mismo tipo de cliente y misma lógica de producto. La diferencia crucial es el mercado: Macompta opera en Francia, un mercado sustancialmente mayor que el español.
Holded aceleró su crecimiento tras la entrada de Visma en 2022. En el momento de mayor tracción, a cierre de 2020, Holded acumulaba más de 80.000 usuarios y 3,4 millones de ingresos, pero aún no era rentable.
Macompta, en cambio, no crece con la misma estridencia —«solo» lo hace a tasas anuales cercanas al 30 %—, pero presenta varias características que encajan con la filosofía de NAKAR:
- Producto pegajoso: una vez que una pyme o autónomo integra contabilidad y finanzas, el cambio duele.
- Rentabilidad: a diferencia de Holded, la compañía ha sido rentable desde su inicio.
- Balance saneado: la empresa no tiene deuda ni ha emitido acciones para financiar su expansión.
- Fundador alineado: Sylvain Heurtier, CEO y fundador de la compañía, posee más del 70 % de las acciones.
- Viento de cola: la transición regulatoria hacia la facturación electrónica obligatoria en Francia puede actuar como catalizador a corto plazo.
Todo esto nos lleva a una anomalía difícil de ignorar: Macompta capitaliza alrededor de 15 millones de euros, sus ingresos ya rozan los 6 millones de euros y aglutina más de 100.000 usuarios.
En términos relativos, es un negocio mejor y más grande de lo que era Holded en 2022 y, sin embargo, Macompta vale aproximadamente 13 veces menos.
Independientemente de transacciones comparables, existe una realidad muy sencilla: Macompta es un negocio muy rentable, crece de manera sólida, posee una amplia base de clientes, un mercado masivo por delante, margen para elevar tarifas y un fundador con una clara mentalidad de creación de valor a largo plazo.
En futuras cartas me gustaría profundizar también en los riesgos, porque las buenas inversiones no son las «ausentes de riesgos», sino aquellas donde los riesgos se ven compensados por la calidad del activo y por la asimetría de su valoración.
06Perspectivas y conclusiones
Las perspectivas a medio y largo plazo son positivas.
NAKAR está invertido en negocios que considero de alta calidad, robustos y bien gestionados, a unas valoraciones que nos permiten estar cómodos siendo sus propietarios.
Esto no significa que espere un camino lineal. Es posible que durante un tiempo el mercado premie otras cosas: tamaño, moda o simplemente inercia. Habrá periodos tranquilos y otros incómodos. También habrá momentos en los que el mercado nos pase por encima, y otros en los que suceda lo contrario.
En ambos casos conviene recordar algo: las compañías de NAKAR, pequeñas y poco seguidas, representan una parte ínfima de un mercado que muchas veces no refleja adecuadamente la realidad operativa de sus negocios.
Por esta razón, y por nuestra diversificación geográfica, no existe un índice perfectamente comparable con el que medir el desempeño de NAKAR a largo plazo. Los índices pueden ser útiles como referencia, pero no representan de forma adecuada el universo de inversión del fondo.
En todo caso, el proceso seguirá siendo el mismo: riguroso y paciente.
NAKAR ha nacido para buscar donde la competencia es estructuralmente menor, para descubrir compañías de calidad que el mercado no valora correctamente, y para invertir en ellas con un gran margen de seguridad.
Gracias por acompañarme en el inicio de NAKAR.
Cordialmente,
LLM.